

ФНС обновила показатели налоговой нагрузки для клининговых компаний
 ChatGPT
 Google AI
 Gemini
 DeepSeek
 Yandex
 Claude
 Perplexity
 Grok
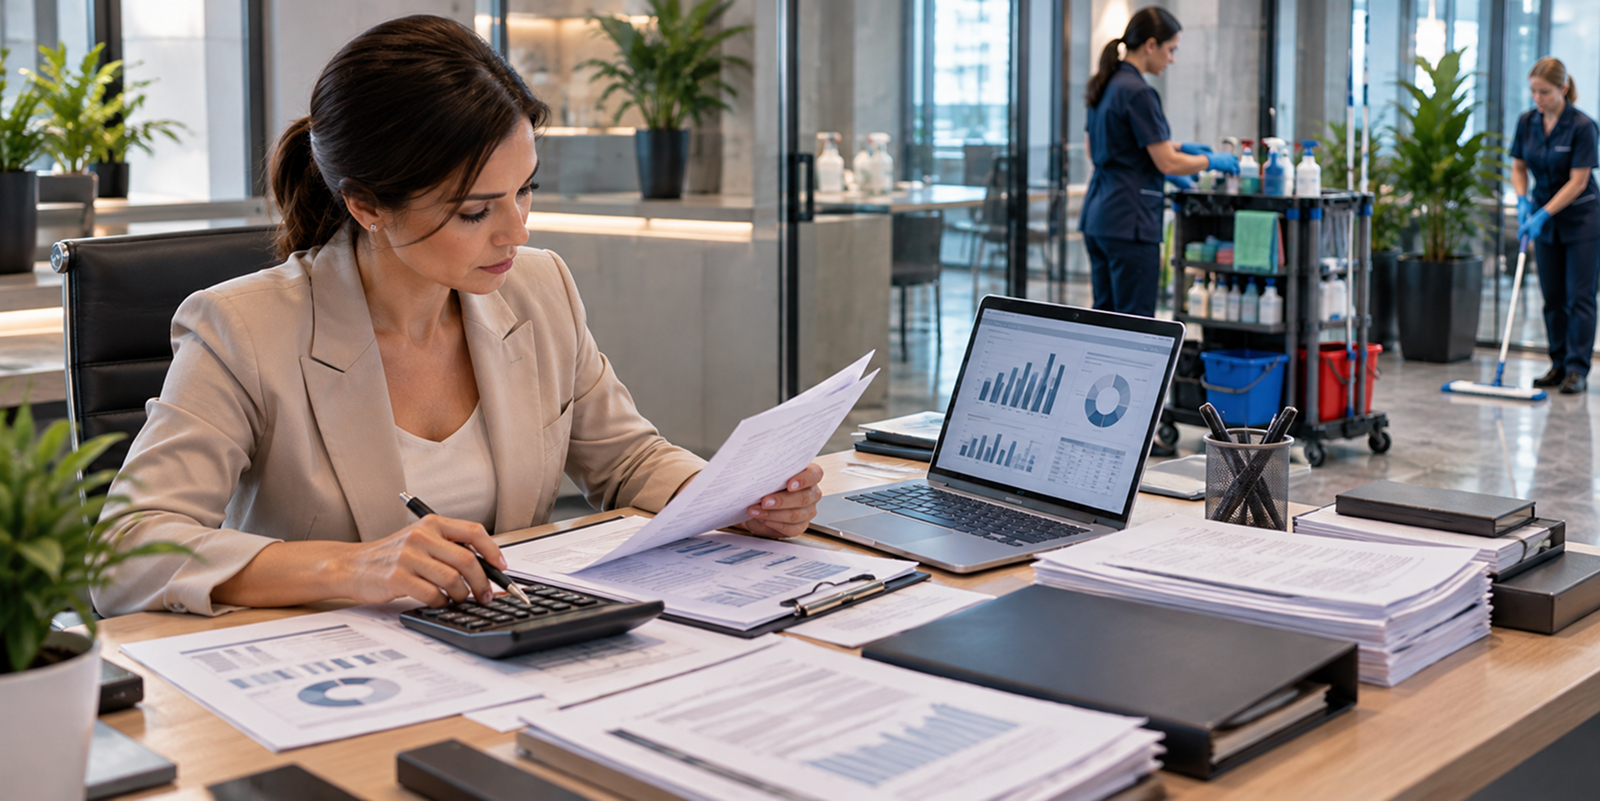
В 2026 году клининговым компаниям стоит внимательнее отнестись к налоговым расчетам. ФНС обновила показатели нормативной совокупной фискальной нагрузки для отрасли клининга и технической эксплуатации. Новые ориентиры применяются к периодам начиная с 1 января 2026 года.
Изменения связаны с поправками в налоговое законодательство, в том числе с повышением основной ставки НДС до 22%. Обновленные показатели опубликованы в письме ФНС России от 22 января 2026 года № СД-36-2/355.
Какие показатели установлены
Норматив зависит от применяемого режима налогообложения. Для обычной модели финансово-хозяйственной деятельности ФНС приводит следующие значения:
- 42,6% - общий режим налогообложения;
- 21% - УСН без НДС;
- 26% - УСН с НДС 5%;
- 28% - УСН с НДС 7%;
- 41,6% - УСН с НДС 22%.
В документе есть и дополнительные ориентиры - значения, уменьшенные на 20%. Например, для общего режима это 34,1%, а для УСН без НДС - 16,8%. Полный перечень приведен в приложении к письму ФНС.
Это не новые налоги
Здесь важно не перепутать понятия. Указанные проценты - не ставки, которые нужно платить с каждого договора или ежемесячного дохода. Совокупная фискальная нагрузка рассчитывается как отношение учитываемых налогов и взносов к доходам компании за определенный период - квартал или год.
ФНС использует эти значения в контрольно-аналитической работе, в том числе для выявления возможных налоговых рисков. Если фактический показатель компании заметно отличается от отраслевого ориентира, стоит разобраться почему. Но одно только расхождение не доказывает нарушение: необходимо учитывать особенности бизнеса и его финансовые показатели.
Что проверить руководителю клининговой компании
Начать стоит с обычных вещей: правильно ли отражена выручка, учтены ли расходы, корректно ли рассчитаны налоги и страховые взносы. Также полезно убедиться, что выбранный налоговый режим соответствует текущим условиям работы компании.
Есть и практическая сторона вопроса. Налоги и взносы влияют на себестоимость клининговых услуг, поэтому их необходимо учитывать при планировании бюджета и расчете цены контракта. Иначе договор может выглядеть выгодным на бумаге, а после учета всех расходов рентабельность окажется значительно ниже ожидаемой.
Если показатели вашей компании существенно отличаются от ориентиров ФНС, причины лучше обсудить с бухгалтером или налоговым специалистом, а не делать выводы только по процентам из таблицы.
Crystal Cleaning занимается профессиональным обслуживанием коммерческих объектов. Если вам нужно организовать уборку помещений или пересмотреть состав работ с учетом задач бизнеса, обратитесь в компанию - обсудим особенности объекта и подходящий формат обслуживания.